Domain ausstrahlungen.de kaufen?
Wir ziehen mit dem Projekt
ausstrahlungen.de um.
Sind Sie am Kauf der Domain
ausstrahlungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausstrahlungen.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Lisciani DE89345WG - Woozle Goozle MagnetismusLisciani Woozle Goozle Magnetismus Entdecke das Geheimnis des Magnetismus mit dem Woozle Goozle Magnetismus Experimentierkasten! Mit diesem spannenden Set tauchst du in die faszinierende Welt der Magnetfelder ein und erfährst alles über Anziehung, Abstoßung und entgegengesetzte Pole. Experimentiere ...16,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
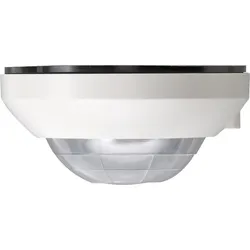
Gira Präsenz-/Bewegungsmelder 239902Ausführung=sonstigeMontageart=AufputzKonstantlichtregelung=jaHLK-Ansteuerung=neinVernetzbar=jaGeeignet für drahtlose Übertragung=neinUnterkriechschutz/Rückfeldüberwachung=jaErfassungsfeld Durchmesser auf Fußboden=20 mAnsprechempfindlichkeit einstellbar=jaAnsprechhelligkeit einstellbar=jaTeach-Funktion für Ansprechhelligkeit=jaAbdimmfunktion mit Dimmeinsatz=neinTierschneise=neinTreppenhausüberwachung=jaWerkstoff=sonstigeWerkstoffgüte=sonstigeHalogenfrei=neinErfassungswinkel horizontal=360 °Kompatibel mit Apple HomeKit=neinFarbe=sonstigeKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein160,97 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
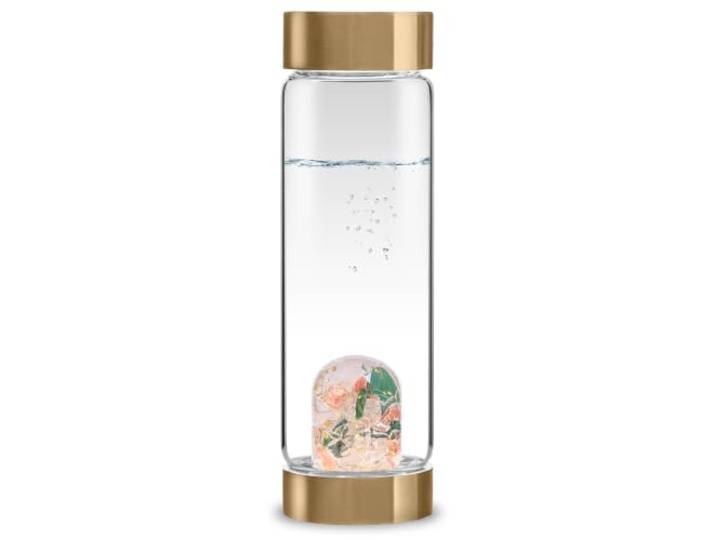
VitaJuwel ViA SHINE BRIGHT Wasserflasche mit 24k Gold · Rhodochrosit · Aventurin · Rosenquartz · Bergkristall Selbstwert · Strahlkraft · PräsenzVitaJuwel ViA SHINE BRIGHT Wasserflasche mit 24k Gold · Rhodochrosit · Aventurin · Rosenquartz · Bergkristall Selbstwert · Strahlkraft · Präsenz. DEIN WASSER. NEU GEDACHT. Seit 2007 entwickelt VitaJuwel im Allgäu hochwertige Edelsteinwasser-Produkte für Menschen, die Wasser neu erleben möchten. Handverlesene Edelsteine nach traditionellen Mischungen verleihen deinem Wasser einen einzigartigen Charakter und machen jede Trinkpause zu einem besonderen Ritual. Entdecke lebendiges Wasser und genieße jeden Schluck bewusster. SHINE BRIGHT wurde für Frauen geschaffen, die wissen, dass wahre Stärke in ihrer Sanftheit liegt und ihr inneres Leuchten niemals verborgen bleiben sollte. Rhodochrosit stärkt Selbstwert, emotionale Stärke und den Mut, dem Herzen zu folgen, während Rosenquarz Liebe, Mitgefühl und Selbstvertrauen schenkt. Aventurin steht für Lebensfreude und Neuanfänge, Bergkristall verstärkt die harmonische Strahlkraft. Veredelt mit 24k Gold wird SHINE BRIGHT zum Symbol für Selbstliebe und feminine Energie. PREMIUM GLAS. ECHTE EDELSTEINE. VITAJUWEL. Die ViA Edelsteinflasche besteht aus hochwertigem Borosilikatglas, das geschmacksneutral, schadstofffrei und besonders langlebig ist. Der austauschbare GemPod enthält sorgfältig ausgewählte Edelsteine und lässt sich in Sekundenschnelle wechseln. So verwandelst du deine Lieblingsflasche jederzeit in ein neues Wassererlebnis. HYGIENISCHES EDELSTEINWASSER. Die Edelsteine befinden sich sicher im Inneren des GemPods und kommen nicht direkt mit dem Wasser in Berührung. Dadurch bleiben sie dauerhaft sauber und strahlend schön. Gleichzeitig genießt du die Vorteile eines besonders hygienischen Systems ohne aufwendige Reinigung der Edelsteine. FÜR EINEN BEWUSSTEREN ALLTAG. Ob Zuhause, im Büro, beim Sport oder auf Reisen – ViA begleitet dich überall hin. Inspiriert von der Natur und jahrhundertealten Edelsteintraditionen hilft VitaJuwel dabei, Wasser wieder in den Mittelpunkt des täglichen Wohlbefindens zu rücken und das Wassertrinken zu einem besonderen Genuss zu machen. Farbe:Shine Bright129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tegeler Magnetismus 2Tegeler Magnetismus 2, Compressor, Stereo-Gerät, Eingang: XLR symmetrisch, Ausgang: XLR Trafo-symmetrisch, VCA-Kompressor, regelbarer Threshold, Ratio, Timing in weitem Bereich einstellbar, Kompressionsanzeige als LED-Kette, Intensität und Pegel der Transientenbearbeitung regelbar, Beleuchtetes VU-Meter zur Arbeistpunktkontrolle, Ausgangspegel regelbar, Bypassschalter, interne Stromversorgung, Höhe(B/H/T): 88 (2HE) x 483 x 250 mm1699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lisciani DE89345WG - Woozle Goozle MagnetismusLisciani Woozle Goozle Magnetismus Entdecke das Geheimnis des Magnetismus mit dem Woozle Goozle Magnetismus Experimentierkasten! Mit diesem spannenden Set tauchst du in die faszinierende Welt der Magnetfelder ein und erfährst alles über Anziehung, Abstoßung und entgegengesetzte Pole. Experimentiere ...16,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Gira Präsenz-/Bewegungsmelder 239902Ausführung=sonstigeMontageart=AufputzKonstantlichtregelung=jaHLK-Ansteuerung=neinVernetzbar=jaGeeignet für drahtlose Übertragung=neinUnterkriechschutz/Rückfeldüberwachung=jaErfassungsfeld Durchmesser auf Fußboden=20 mAnsprechempfindlichkeit einstellbar=jaAnsprechhelligkeit einstellbar=jaTeach-Funktion für Ansprechhelligkeit=jaAbdimmfunktion mit Dimmeinsatz=neinTierschneise=neinTreppenhausüberwachung=jaWerkstoff=sonstigeWerkstoffgüte=sonstigeHalogenfrei=neinErfassungswinkel horizontal=360 °Kompatibel mit Apple HomeKit=neinFarbe=sonstigeKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein160,97 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Gira Präsenz+Bewegungsmelder 537702Ausführung=PräsenzmelderMontageart=sonstigeKonstantlichtregelung=jaHLK-Ansteuerung=neinVernetzbar=neinGeeignet für drahtlose Übertragung=neinUnterkriechschutz/Rückfeldüberwachung=neinAnsprechempfindlichkeit einstellbar=jaAnsprechhelligkeit einstellbar=jaTeach-Funktion für Ansprechhelligkeit=neinAbdimmfunktion mit Dimmeinsatz=jaTierschneise=neinTreppenhausüberwachung=neinWerkstoff=sonstigeWerkstoffgüte=sonstigeHalogenfrei=jaKompatibel mit Apple HomeKit=neinFarbe=sonstigeKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein121,30 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.